Fraudes bancárias e golpes digitais
Caiu em um golpe ou teve uma fraude na sua conta?
Golpe do Pix, falsa central, empréstimo não reconhecido ou invasão de conta exigem providências rápidas. Veja os primeiros passos e saiba se a sua situação pode ser analisada por um advogado.
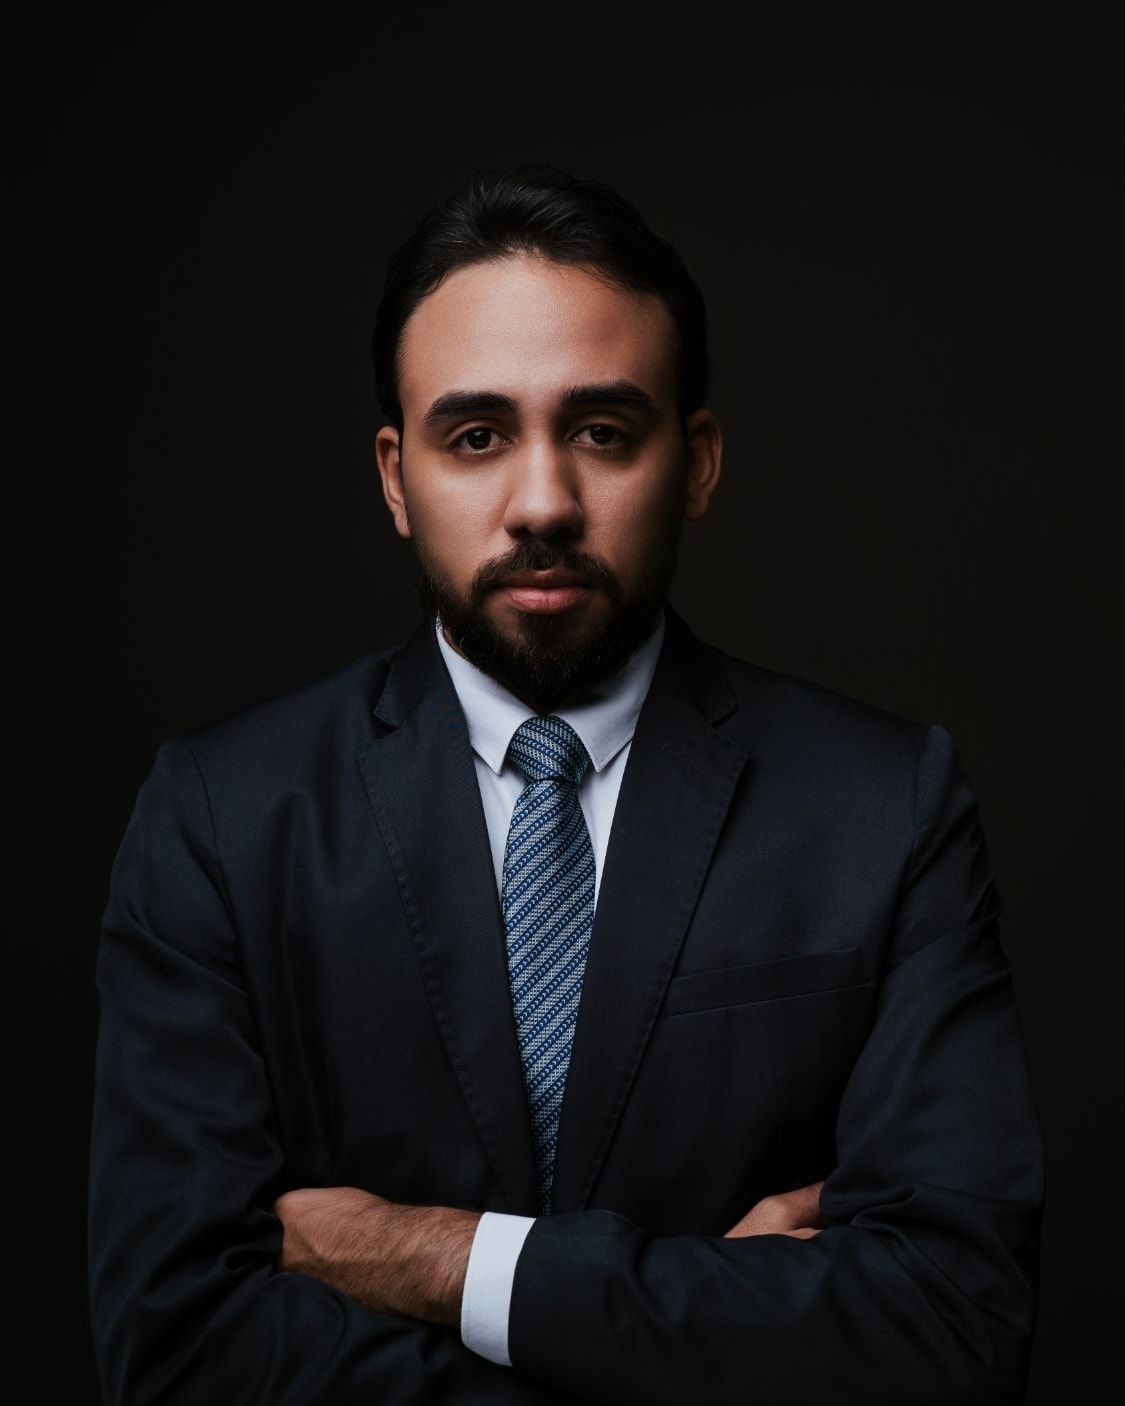
Cassiano Ramos da Silva
Advogado · OAB/MT 30.286
Situações analisadas: Golpe do Pix, Falsa central, Falso gerente, Falso parente, Empréstimo não reconhecido, Invasão de conta, Cartão clonado, Transferências não autorizadas, Boleto falso.
Primeiras providências
Acabou de acontecer? Faça isto primeiro
- 1
Contate o banco pelos canais oficiais
Use o aplicativo, o telefone do verso do cartão ou a agência. Peça o bloqueio e a contestação das operações e anote o protocolo.
- 2
Em caso de Pix, peça o MED
O Mecanismo Especial de Devolução permite contestar em até 80 dias, mas a chance de bloquear o valor é maior nas primeiras horas.
- 3
Proteja seus acessos
Troque senhas, desinstale aplicativos de acesso remoto instalados a pedido de terceiros e revise os aparelhos conectados à conta.
- 4
Registre boletim de ocorrência
Pode ser feito pela delegacia virtual do seu estado, descrevendo os fatos em ordem cronológica, com datas, valores e números usados.
Importante: nunca informe senhas, códigos recebidos por SMS ou o número completo do cartão a ninguém — nem ao escritório. Esses dados não são necessários para analisar o seu caso.
Pix enviado
R$ 4.850,00
Para: conta de terceiro desconhecido · 23h47
- Você reconhece?
- Não
- Perfil da conta
- Fora do padrão
- Pedido de devolução
- MED em até 80 dias
- Melhor momento
- Nas primeiras horas
Exemplo ilustrativo, com valores fictícios.
Você não está sozinho
Golpes estão cada vez mais convincentes
Falsas centrais com dados verdadeiros do cliente, perfis clonados de parentes, aplicativos que dão acesso ao celular e empréstimos contratados em seu nome: hoje, qualquer pessoa pode ser vítima — inclusive quem sempre tomou cuidado.
Os bancos têm o dever de oferecer serviços seguros e de identificar operações suspeitas. Quando há falha nesse dever, a instituição pode responder pelo prejuízo — o que depende das circunstâncias do golpe e das provas de cada caso.
Situações analisadas
Quais situações o escritório analisa?
Veja, em cada situação, os pontos que costumam ser considerados na análise.
Golpe do Pix
Transferência induzida por falso vendedor, falsa cobrança, falso suporte ou promessa de ganho fácil. Peça o MED imediatamente e preserve comprovantes e conversas.
Falsa central telefônica
Ligação que se passa pelo banco, avisando de uma compra suspeita, para obter dados ou induzir transferências. Bancos não pedem senha, código nem transferência para "conta de segurança".
Falso gerente
Contato de suposto gerente — por telefone, WhatsApp ou e-mail — com pedidos de confirmação de operações, atualização cadastral ou instalação de aplicativos.
Falso parente no WhatsApp
Golpista usa foto e nome de um familiar e pede dinheiro com urgência. A análise considera a conduta dos bancos envolvidos, inclusive na abertura da conta que recebeu o dinheiro.
Empréstimo não reconhecido
Crédito pessoal, consignado ou cartão contratados em seu nome sem autorização. Conteste por escrito, consulte o Registrato e evite movimentar o valor creditado sem orientação.
Transferências não autorizadas
Saídas de dinheiro que você não fez nem autorizou. Pedidos de contestação devem ser registrados o quanto antes, com protocolo, em cada operação.
Invasão de conta
Acesso indevido ao aplicativo ou ao internet banking, com troca de senha, de e-mail ou de aparelho cadastrado e movimentações não reconhecidas.
Cartão clonado ou usado
Compras e saques não reconhecidos, inclusive após perda, furto ou clonagem. Bloqueie o cartão e conteste cada lançamento, guardando os protocolos.
Operações fora do seu perfil
Sequências de transações em valores, horários ou destinatários incomuns que não foram bloqueadas ou questionadas pelo banco — ponto relevante na análise da responsabilidade.
Boleto falso
Boletos adulterados ou enviados por falsos fornecedores, em que o pagamento vai para terceiros. Guarde o boleto, o comprovante e a mensagem em que ele foi recebido.
Aplicativo de acesso remoto
Instalação induzida de aplicativos que permitem ao golpista controlar o celular e movimentar a conta. Desinstale o aplicativo e comunique o banco imediatamente.
Negativação pelo golpe
Nome incluído em cadastros de inadimplentes por dívida feita por golpistas. A negativação decorrente de contratação fraudulenta pode ser indevida.
Como funciona
Do primeiro contato à prestação de contas
Etapa 1
Você conta o que aconteceu
Pelo formulário ou pelo WhatsApp, com um breve relato — sem enviar senhas, códigos ou número completo do cartão.
Etapa 2
Análise do caso
O advogado reconstrói a linha do tempo do golpe e as respostas do banco e avalia, com base no CDC e na jurisprudência, se há fundamento para agir.
Etapa 3
Contratação 100% digital
Se você decidir seguir, contrato e procuração são enviados para assinatura eletrônica, sem deslocamentos.
Etapa 4
Reclamação ou ação judicial
Conforme o caso, o escritório atua junto ao banco, aos órgãos de defesa do consumidor ou pela ação judicial adequada.
Etapa 5
Acompanhamento transparente
Você recebe as atualizações das etapas importantes pelo WhatsApp ou e-mail e pode tirar dúvidas a qualquer momento.
Etapa 6
Encerramento e prestação de contas
Ao final, você recebe a decisão ou o termo de acordo e a prestação de contas de tudo o que foi recebido.
Compromissos
Transparência em todas as etapas
Orientação em cada etapa
Do primeiro contato ao encerramento, você sabe o que está acontecendo e quais são os próximos passos.
Contrato digital e claro
As condições do atendimento são apresentadas por escrito, antes de qualquer decisão, e assinadas eletronicamente.
Advogado responsável
Seu caso é conduzido por advogado inscrito na OAB (OAB/MT 30.286), com atendimento pessoal e direto.
Sigilo e proteção de dados
Informações protegidas pelo sigilo profissional e tratadas conforme a Lei Geral de Proteção de Dados.
Antes de desistir
O banco negou a contestação? Isso não encerra a questão.
A resposta negativa do banco ou do MED encerra apenas a via administrativa. Guarde os protocolos, peça a resposta por escrito e busque orientação: se houver indícios de falha de segurança, o caso pode ser analisado com base no Código de Defesa do Consumidor e no entendimento dos tribunais.
Quero uma análise do meu casoO escritório
Como o escritório trabalha
Legislação e jurisprudência atualizadas
Análise baseada no CDC, nas Súmulas 297 e 479 do STJ, nas regras do Pix e do MED definidas pelo Banco Central e na LGPD.
Dedicação ao Direito Bancário do consumidor
Atuação concentrada em golpes, fraudes e contratações não reconhecidas envolvendo bancos e instituições de pagamento.
Análise honesta
Como a jurisprudência não é uniforme, você é informado com clareza sobre a viabilidade e os riscos. Nenhuma ação é proposta sem fundamento.
Atendimento sigiloso em todo o Brasil
Atendimento online, com sigilo profissional, para vítimas de qualquer cidade, a partir do escritório em Cuiabá/MT.
Responsabilidade do banco
O banco responde pelo prejuízo? Depende do caso.
O que pesa a favor do consumidor
- Operações fora do perfil habitual que o banco não bloqueou
- Contratações feitas sem confirmação adequada de identidade
- Vazamento de dados que tornou o golpe convincente
- Demora ou omissão na resposta à contestação
O que é examinado com mais rigor
- Uso de senha pessoal, cartão físico ou aparelho do cliente
- Transferências feitas pela própria vítima, induzida pelo golpista
- Fornecimento de códigos de verificação a terceiros
- Tempo entre o golpe e a comunicação ao banco
O Código de Defesa do Consumidor aplica-se aos bancos (Súmula 297 do STJ), e a Súmula 479 do STJ reconhece a responsabilidade das instituições por fraudes praticadas por terceiros quando se trata de risco da atividade. A jurisprudência sobre golpes de engenharia social não é uniforme — por isso a análise individual é indispensável.
Fale com o escritório
Conte o que aconteceu com a sua conta
Preencha o formulário com um breve relato. O escritório entra em contato pelo telefone informado, em horário comercial, para entender a situação e explicar os próximos passos.
Separe, se tiver:
- Extratos e comprovantes das transações
- Prints das conversas, com número ou perfil visível
- Histórico das ligações recebidas
- Protocolos e respostas do banco
- Boletim de ocorrência
- Relatório do Registrato (Banco Central)
- Links, anúncios, sites ou perfis usados no golpe
- Contrato ou comprovante da operação não reconhecida
Não envie senhas, códigos nem documentos pelo formulário: o escritório indicará o meio seguro para isso.
5,0
Avaliação dos clientes no Google
96 avaliações no Perfil da Empresa · conferido em 22/10/2026
Ver avaliações no GoogleQuero entender meu caso
Preencha os dados abaixo. A equipe do escritório retornará pelo telefone informado, em horário comercial.
Em golpes, agir rápido faz diferença.
Tire suas dúvidas diretamente com o escritório.
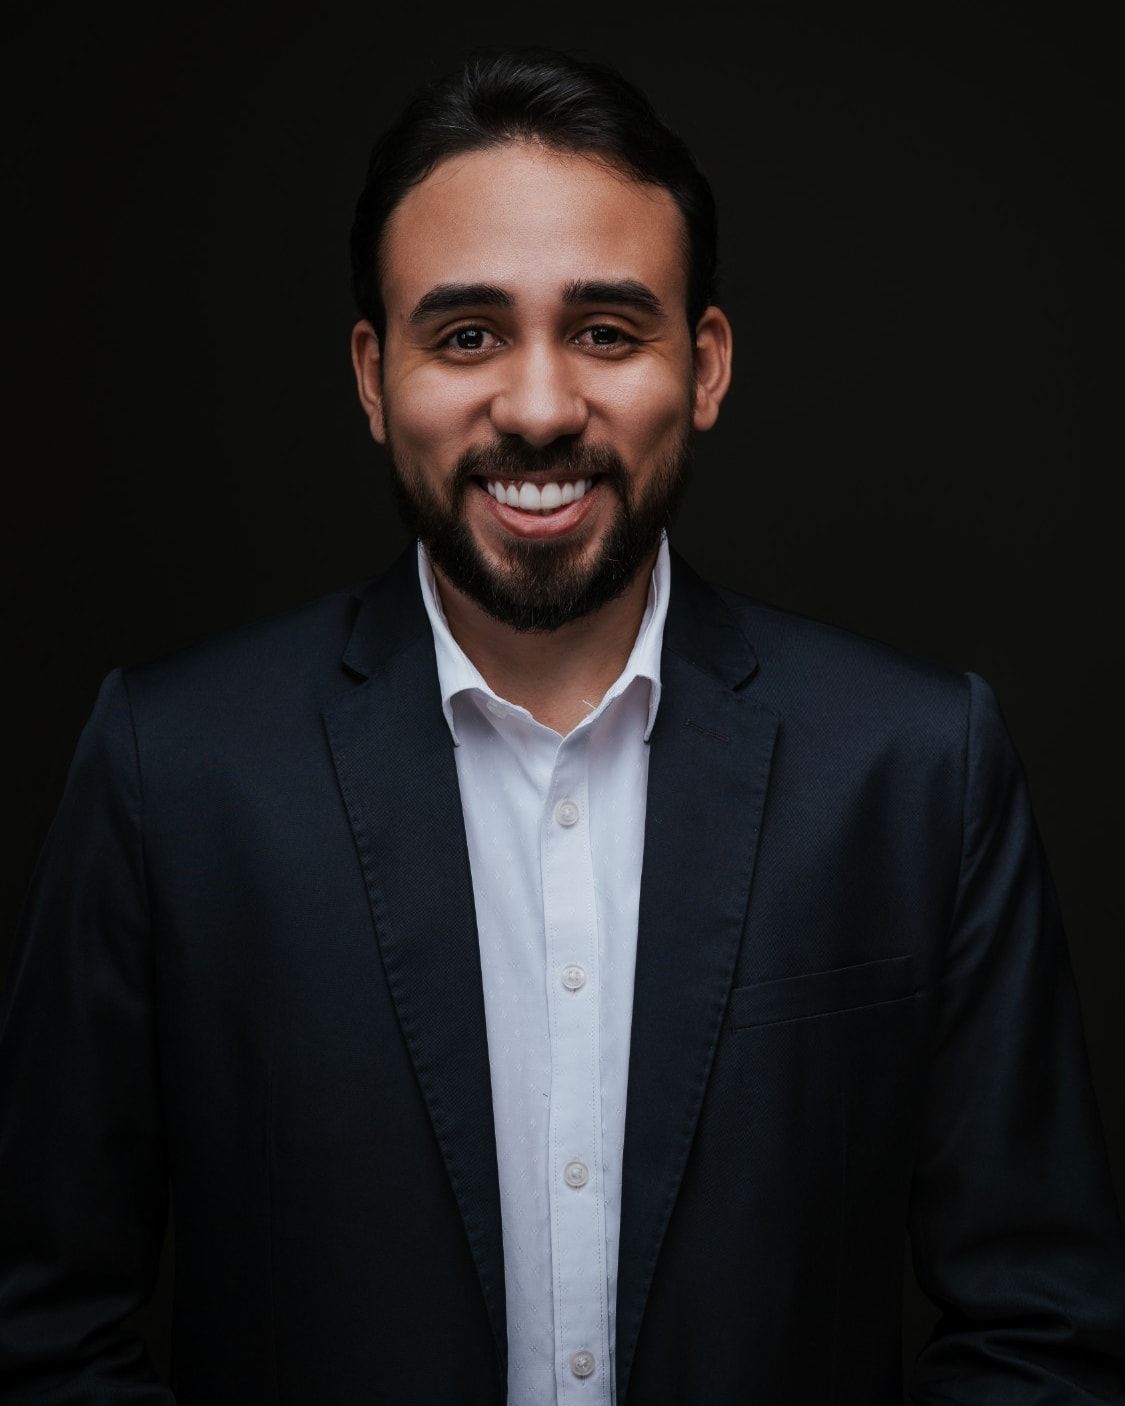
Quem conduz o atendimento
Cassiano Ramos da Silva
Advogado · OAB/MT 30.286 · Cassiano Ramos Advocacia
O Cassiano Ramos Advocacia atua em Direito do Consumidor, com foco em fraudes bancárias, golpes digitais e contratações não reconhecidas. O atendimento é conduzido diretamente pelo advogado responsável, com análise individual e sigilosa de cada situação.
O escritório fica em Cuiabá/MT, no Helbor Dual Business Office & Corporate, e atende vítimas de todo o Brasil de forma online.
Dúvidas
Perguntas frequentes
Não encontrou sua dúvida? Fale com o escritório.
Conversar pelo WhatsApp(abre o WhatsApp em nova aba)O banco é sempre responsável quando sofro um golpe?
Não. A responsabilidade do banco não é automática. A legislação e a jurisprudência analisam, entre outros pontos, se houve falha na segurança do serviço bancário, se as operações fugiam do perfil habitual do cliente, se o banco tinha meios de identificar e bloquear a fraude e qual foi a participação da própria vítima e de terceiros.
O Superior Tribunal de Justiça, na Súmula 479, entende que os bancos respondem por fraudes e delitos praticados por terceiros no âmbito de operações bancárias quando se tratar de risco da própria atividade (o chamado fortuito interno). Cada caso, porém, é avaliado conforme suas circunstâncias e provas.
Fiz um Pix para um golpista. O que fazer agora?
Aja o quanto antes: entre em contato com seu banco pelos canais oficiais (aplicativo, central de atendimento impressa no cartão ou agência) e peça a contestação da transação pelo Mecanismo Especial de Devolução (MED) do Pix. Anote o número do protocolo.
Registre também um boletim de ocorrência e preserve todas as provas: comprovantes, conversas, números de telefone, perfis e prints. Quanto mais rápido o pedido, maiores as chances de bloqueio dos valores na conta de destino.
Apareceu um empréstimo que eu não contratei. E agora?
Conteste a contratação imediatamente junto ao banco, pelos canais oficiais, e guarde o protocolo. Evite movimentar o valor creditado sem orientação, pois isso pode ser interpretado como aceitação do contrato. Consulte também o Registrato, sistema gratuito do Banco Central, para verificar empréstimos e outras operações registradas em seu nome.
Registre boletim de ocorrência e, se não houver solução, é possível reclamar no Banco Central e no consumidor.gov.br.
Se eu informei minha senha ao golpista, perdi meus direitos?
Não necessariamente, mas isso influencia a análise. Quando a operação é feita com senha pessoal ou cartão original, os tribunais costumam examinar com mais rigor a dinâmica do golpe — por exemplo, se o banco deixou de identificar movimentações atípicas ou se houve vazamento de dados que tornou o golpe convincente.
O entendimento dos tribunais sobre golpes de engenharia social não é uniforme, e por isso a análise individual dos fatos e das provas é indispensável.
Quais provas devo guardar?
Extratos e comprovantes das transações, prints das conversas e ligações recebidas (com data, hora e número), protocolos de atendimento do banco, o boletim de ocorrência e qualquer mensagem, SMS ou e-mail relacionado ao golpe. Não apague conversas nem bloqueie o contato do golpista antes de registrar as provas.
Nunca compartilhe senhas ou códigos de verificação, nem mesmo com o escritório: eles não são necessários para a análise do caso.
Quanto tempo tenho para pedir a devolução de um Pix?
O pedido pelo Mecanismo Especial de Devolução (MED) pode ser feito em até 80 dias da transação, diretamente no seu banco, pelos canais oficiais. Mesmo assim, quanto antes melhor: os golpistas costumam transferir o dinheiro rapidamente, e o bloqueio só alcança o saldo que ainda estiver nas contas envolvidas.
Para buscar responsabilidade do banco na Justiça, o prazo costuma ser maior, mas não convém esperar: as provas se perdem com o tempo.
O banco negou a minha contestação. Acabou?
Não necessariamente. A negativa do banco ou do MED encerra apenas a via administrativa, não a análise jurídica do caso. Peça a resposta por escrito, guarde os protocolos e registre reclamação no Banco Central e no consumidor.gov.br.
Se houver indícios de falha de segurança do banco, a questão pode ser levada ao Judiciário, conforme as circunstâncias e as provas.
Estão me cobrando parcelas de um empréstimo que eu não fiz. O que faço?
Conteste a contratação por escrito junto ao banco e guarde o protocolo. Se as parcelas forem descontadas em conta ou benefício, registre também a contestação nos canais do INSS ou do órgão pagador, quando for o caso.
Não é recomendável simplesmente ignorar as cobranças: a orientação jurídica ajuda a decidir como agir para evitar negativação indevida e buscar o cancelamento e a devolução dos valores.
Meu nome foi negativado por uma dívida do golpe. Isso pode ser revertido?
Se a dívida decorre de contratação fraudulenta, a inclusão do nome em cadastros de inadimplentes pode ser indevida. Reúna o comprovante da negativação (Serasa, SPC ou Boa Vista), o boletim de ocorrência e os protocolos de contestação. A análise do caso indica o caminho para buscar a retirada do registro e eventual reparação.
Fiz Pix para um golpista que se passou por um parente no WhatsApp. O banco responde?
Nesse tipo de golpe, a própria vítima faz a transferência, o que torna a análise mais rigorosa. Ainda assim, pode haver discussão sobre a conduta dos bancos envolvidos — por exemplo, se a conta que recebeu o dinheiro foi aberta com fraude ou já apresentava sinais de uso irregular.
Peça o MED imediatamente, registre boletim de ocorrência e preserve as conversas. Cada caso depende das suas circunstâncias.
Meu cartão foi clonado ou usado sem autorização. O que fazer?
Bloqueie o cartão imediatamente pelo aplicativo ou pela central do verso do cartão, conteste cada compra não reconhecida e guarde os protocolos. Compras que fogem do seu padrão de uso e não foram barradas pelo banco são um ponto relevante na análise da responsabilidade.
Preciso ir ao escritório ou ao banco com o advogado?
Não. O atendimento é online: a conversa acontece por WhatsApp ou videochamada, os documentos são enviados por meio seguro e contrato e procuração são assinados eletronicamente. Quando uma providência presencial for necessária, o escritório orienta como fazer.
O que é o Registrato e por que consultá-lo?
O Registrato é um sistema gratuito do Banco Central que mostra empréstimos, financiamentos, contas e chaves Pix registrados no seu CPF. Ele ajuda a descobrir contratações feitas por golpistas em seu nome e serve como prova. O acesso é feito pelo site do Banco Central, com a conta gov.br.
Sofreu um golpe ou uma fraude bancária? Fale com o escritório.
Conte o que aconteceu e entenda, com clareza, quais caminhos existem no seu caso.
Cassiano Ramos Advocacia · Cassiano Ramos da Silva · OAB/MT 30.286
As informações desta página têm caráter informativo e não constituem promessa de resultado. A existência de direitos depende das circunstâncias do caso, das provas disponíveis e da legislação aplicável.