Gestão de Passivo Bancário Empresarial
As dívidas bancárias estão comprometendo o caixa da sua empresa?
Capital de giro, Pronampe, empréstimos e renegociações sucessivas exigem estratégia. O escritório analisa os contratos e o endividamento e conduz a negociação com as instituições financeiras. Atendimento voltado a dívidas bancárias a partir de R$ 50 mil.
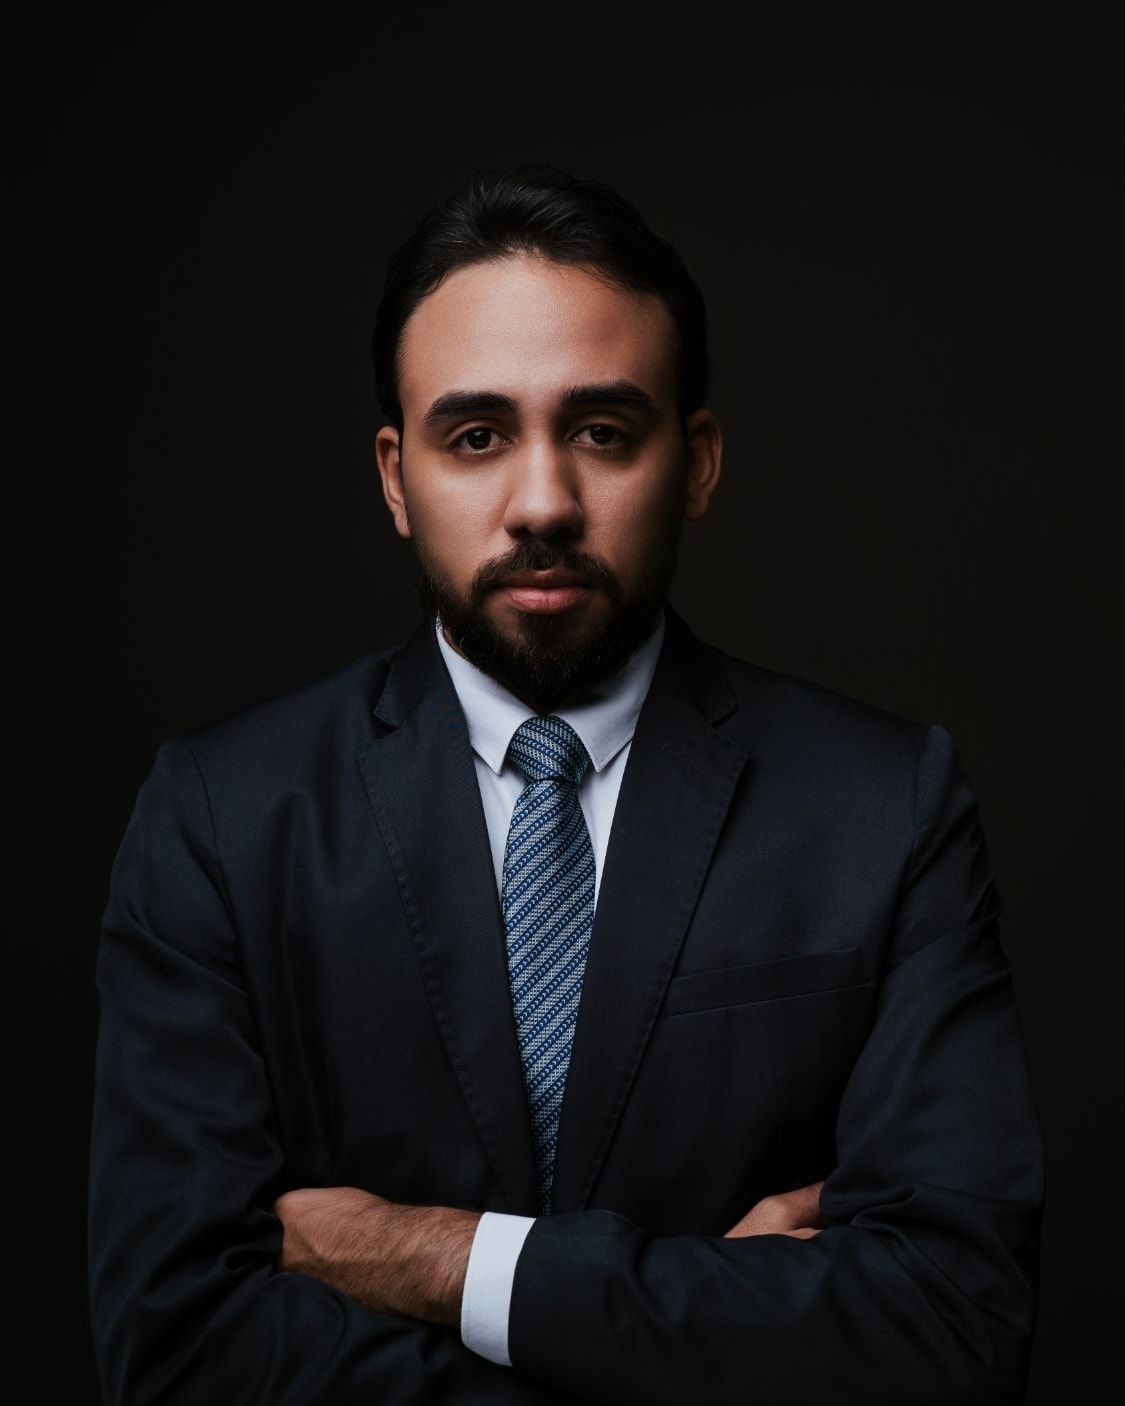
Cassiano Ramos da Silva
Advogado · OAB/MT 30.286
Situações analisadas: Capital de giro, Pronampe, Empréstimo empresarial, Cédula de crédito bancário, Renegociação, Conta garantida, Cheque especial PJ, Retenção de recebíveis, Aval dos sócios, Execução bancária.
Perfil do atendimento
Para quem é este serviço
A gestão de passivo bancário é voltada a empresas com dívidas bancárias a partir de R$ 50 mil.
Indicado para
- Empresas e empresários com dívidas bancárias que somam, aproximadamente, R$ 50 mil ou mais
- Parcelas de empréstimos que passaram a comprometer o caixa da empresa
- Renegociações sucessivas que alongam a dívida sem resolver o problema
- Cobranças, notificações, negativação ou ações judiciais movidas pelo banco
- Sócios avalistas preocupados com a cobrança sobre o patrimônio pessoal
Fora do perfil
- Dívidas bancárias que somam menos de R$ 50 mil
- Dívidas que não são bancárias, como tributos, fornecedores ou débitos trabalhistas
O valor considera a soma aproximada das dívidas bancárias da empresa, em um ou mais bancos ou cooperativas.
- Capital de giro · Banco A
- R$ 180.000
- Pronampe · Banco B
- R$ 95.000
- Renegociação · Cooperativa
- R$ 68.000
- Conta garantida · Banco A
- R$ 42.000
- Parcelas no caixa
- Acima do suportável
- Aval dos sócios
- Sim
Exemplo ilustrativo, com valores fictícios.
Diagnóstico antes da decisão
Quando a dívida bancária passa a ditar o ritmo da empresa
Empréstimos para reforçar o capital de giro, linhas do Pronampe e renegociações sucessivas podem transformar parcelas administráveis em um passivo que consome o caixa. Muitas vezes, cada novo acordo incorpora encargos, exige novas garantias e apenas adia o problema.
Antes de assinar uma nova renegociação ou de deixar de pagar, é importante ter um diagnóstico claro: quanto se deve de fato, em quais condições, se há cobranças indevidas e quais alternativas existem para reorganizar o passivo de forma sustentável.
Situações analisadas
Quais dívidas o escritório analisa?
Os principais tipos de contrato e de cobrança que compõem o passivo bancário das empresas.
Capital de giro
Linhas tomadas para reforçar o caixa que, com juros e renovações, passam a consumir boa parte do faturamento. A análise verifica taxas, encargos e a evolução do saldo devedor.
Pronampe
Contratos com garantia do Fundo Garantidor de Operações (FGO) e regras próprias da Lei nº 13.999/2020. Prazos e condições de renegociação dependem dessas normas e da instituição financeira.
Empréstimos e financiamentos
Cédulas de crédito bancário, financiamentos de máquinas e veículos e outros contratos empresariais, analisados cláusula por cláusula.
Renegociações sucessivas
Acordos que incorporam encargos, alongam prazos e exigem novas garantias. Pela Súmula 286 do STJ, a renegociação não impede a discussão de ilegalidades dos contratos anteriores.
Conta garantida e cheque especial PJ
Limites rotativos usados por longos períodos, com encargos elevados, que se tornam dívida permanente da empresa.
Retenção de recebíveis e saldo
Valores de vendas no cartão, aplicações ou saldo em conta retidos para quitar parcelas. A retenção deve observar o contrato e os limites legais.
Garantias e aval dos sócios
Aval, fiança, alienação fiduciária e cessão de recebíveis ampliam o risco para os sócios e para os bens da empresa e precisam entrar na estratégia.
Cobranças e execuções
Notificações, negativação, ações de cobrança e execuções de títulos. Na execução, os prazos de defesa são curtos e contam a partir da citação.
Atuação
Como o escritório atua no seu passivo
Análise dos contratos
Leitura técnica de cada contrato, aditivo e renegociação: taxas, encargos, garantias, vencimentos e cláusulas de cobrança.
Avaliação do endividamento
Mapa completo do passivo bancário: quanto se deve, a quem, em quais condições e quanto as parcelas pesam no caixa.
Identificação de possíveis irregularidades
Verificação de juros, capitalização, encargos de inadimplência, tarifas e produtos embutidos à luz da legislação e da jurisprudência.
Negociação com as instituições financeiras
Condução técnica da negociação com bancos e cooperativas, com base no diagnóstico e na capacidade real de pagamento da empresa.
Estratégia jurídica
Definição do caminho adequado: negociação, revisão judicial dos contratos, defesa em cobranças e execuções ou outras medidas cabíveis.
Acompanhamento próximo
Atualizações periódicas sobre cada contrato e cada etapa, com advogado responsável e comunicação direta.
Análise dos contratos
O que é verificado em cada contrato
Pontos que costumam ser examinados. A existência de irregularidades depende da análise de cada contrato.
Juros acima da média de mercado
Taxas muito superiores à média divulgada pelo Banco Central para a mesma operação, sem justificativa, podem ser consideradas abusivas, conforme entendimento do STJ.
Capitalização de juros
A cobrança de juros sobre juros em periodicidade inferior à anual exige pactuação expressa no contrato (Súmulas 539 e 541 do STJ).
Encargos de inadimplência
A comissão de permanência não pode ser cobrada junto com juros remuneratórios, juros de mora e multa (Súmula 472 do STJ).
Tarifas, seguros e produtos embutidos
Seguros, títulos de capitalização e outros produtos exigidos como condição para a liberação do crédito podem ser questionados.
Garantias e retenções
Garantias desproporcionais, retenção de recebíveis ou de saldo além do previsto em contrato e bloqueios indevidos.
Evolução do saldo devedor
Recálculo da dívida desde a origem, considerando pagamentos, renegociações e encargos efetivamente cobrados.
Como funciona
Do diagnóstico à estratégia
Etapa 1
Primeiro contato
Você informa o ramo da empresa, os bancos envolvidos e o valor aproximado das dívidas, para confirmar que a situação está no perfil do atendimento.
Etapa 2
Levantamento de documentos
O escritório indica, por meio seguro, quais contratos, extratos e relatórios são necessários para o diagnóstico.
Etapa 3
Diagnóstico do passivo
Análise dos contratos e do endividamento, com identificação de possíveis irregularidades e dos riscos de cada dívida.
Etapa 4
Estratégia jurídica
Você recebe, com clareza, os caminhos possíveis, seus riscos e a ordem de prioridade entre os contratos, e decide como seguir.
Etapa 5
Negociação e medidas jurídicas
Com contrato digital assinado, o escritório conduz a negociação com as instituições financeiras e, quando necessário, as medidas judiciais.
Etapa 6
Acompanhamento
Atualizações sobre cada contrato e cada etapa, até o encerramento, com prestação de contas.
Compromissos
Transparência em todas as etapas
Orientação em cada etapa
Do primeiro contato ao encerramento, você sabe o que está acontecendo e quais são os próximos passos.
Contrato digital e claro
As condições do atendimento são apresentadas por escrito, antes de qualquer decisão, e assinadas eletronicamente.
Advogado responsável
Seu caso é conduzido por advogado inscrito na OAB (OAB/MT 30.286), com atendimento pessoal e direto.
Sigilo e proteção de dados
Informações protegidas pelo sigilo profissional e tratadas conforme a Lei Geral de Proteção de Dados.
Antes de decidir
O banco ofereceu uma nova renegociação? Entenda antes de assinar.
Renegociações e confissões de dívida costumam incorporar encargos, alongar prazos e exigir novas garantias, inclusive dos sócios. Avalie o impacto no caixa e no patrimônio antes de assinar — e lembre-se de que a renegociação, em regra, não impede a discussão de ilegalidades dos contratos anteriores.
Quero orientação antes de assinarFale com o escritório
Conte sobre as dívidas bancárias da empresa
Informe o valor aproximado das dívidas bancárias e um breve relato. O escritório entra em contato pelo telefone informado, em horário comercial, para entender o cenário e explicar os próximos passos.
Atendimento a partir de R$ 50 mil em dívidas bancárias, somando todos os bancos e cooperativas.
Separe, se tiver:
- Contratos de crédito, aditivos e renegociações
- Extratos da conta e dos empréstimos
- Demonstrativos de evolução da dívida
- Notificações e cobranças recebidas
- Relatório do Registrato da empresa
- Visão geral do faturamento e do caixa
Não envie documentos pelo formulário: o escritório indicará o meio seguro para isso.
5,0
Avaliação dos clientes no Google
96 avaliações no Perfil da Empresa · conferido em 22/10/2026
Ver avaliações no GoogleQuero uma análise do passivo
Preencha os dados abaixo. A equipe do escritório retornará pelo telefone informado, em horário comercial.
Dívida bancária pede estratégia, não improviso.
Tire suas dúvidas diretamente com o escritório.
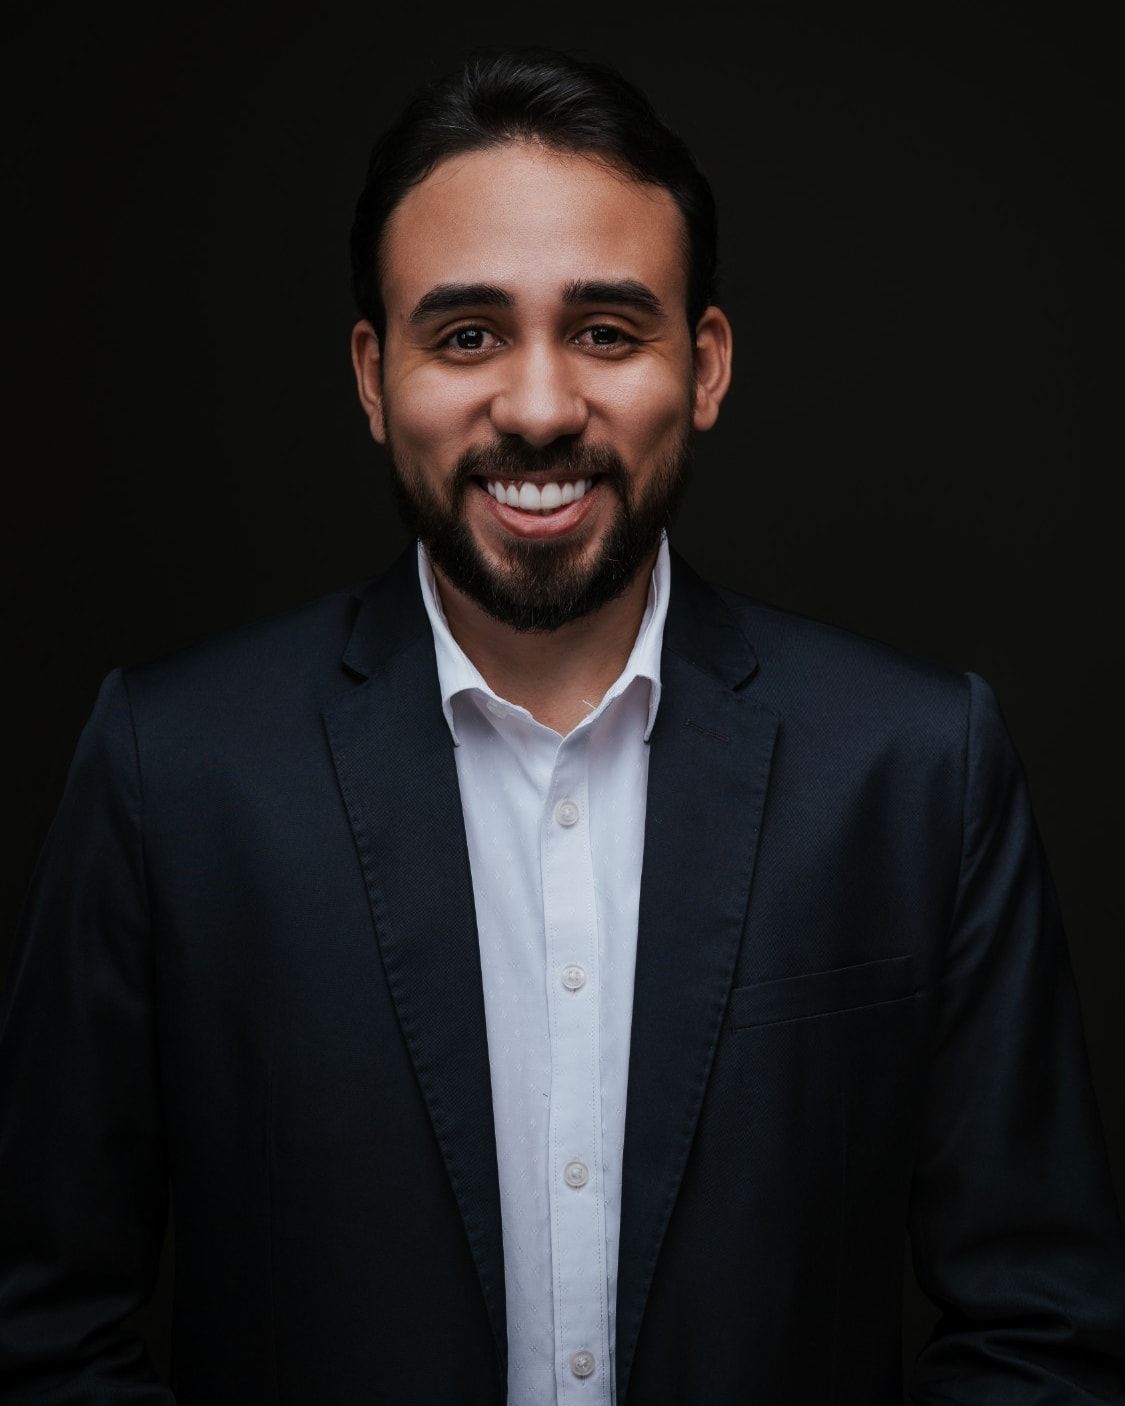
Quem conduz o atendimento
Cassiano Ramos da Silva
Advogado · OAB/MT 30.286 · Cassiano Ramos Advocacia
O Cassiano Ramos Advocacia atua em Direito Bancário, com uma frente dedicada à gestão do passivo bancário de empresas: análise de contratos, diagnóstico do endividamento e estratégia jurídica para negociar e reorganizar as dívidas com as instituições financeiras. O atendimento é conduzido diretamente pelo advogado responsável.
O escritório fica em Cuiabá/MT, no Helbor Dual Business Office & Corporate, e atende empresas de todo o Brasil de forma online.
Dúvidas
Perguntas frequentes
Não encontrou sua dúvida? Fale com o escritório.
Conversar pelo WhatsApp(abre o WhatsApp em nova aba)Por que o atendimento é voltado a dívidas a partir de R$ 50 mil?
A gestão de passivo envolve o levantamento e a análise detalhada dos contratos, a avaliação do endividamento como um todo e a construção de uma estratégia de negociação ou de defesa. Esse tipo de trabalho é voltado a empresas cujas dívidas bancárias somam, aproximadamente, R$ 50 mil ou mais.
Se a sua situação for diferente, fale com o escritório pelo WhatsApp para saber se há outra forma de orientação adequada.
Dívidas em mais de um banco contam para os R$ 50 mil?
Sim. O critério considera a soma aproximada das dívidas bancárias da empresa — capital de giro, empréstimos, Pronampe, conta garantida, cheque especial empresarial, entre outras —, ainda que estejam distribuídas em mais de uma instituição financeira.
Preciso estar com parcelas atrasadas para buscar orientação?
Não. A análise pode ser feita quando as parcelas começam a comprometer o caixa, antes do atraso — momento em que costuma haver mais alternativas de negociação. Também é possível atuar quando já existem atrasos, cobranças ou ações judiciais.
O escritório garante a redução da dívida?
Não. Nenhum advogado pode prometer resultado. O trabalho consiste na análise técnica dos contratos e do endividamento, na identificação de eventuais irregularidades e na condução de uma estratégia de negociação ou de defesa.
O resultado depende do conteúdo dos contratos, dos documentos disponíveis, da postura da instituição financeira e, quando houver processo, da decisão judicial.
É possível discutir na Justiça um contrato que a empresa assinou?
Sim. Cláusulas e encargos podem ser revistos quando há abusividade ou ilegalidade — por exemplo, juros muito acima da taxa média de mercado sem justificativa, capitalização de juros não pactuada ou cobrança cumulada de encargos de inadimplência. A existência de irregularidades depende da análise de cada contrato.
A empresa já renegociou com o banco. Ainda dá para discutir os contratos anteriores?
Em regra, sim. Segundo a Súmula 286 do STJ, a renegociação de contrato bancário ou a confissão da dívida não impede a discussão sobre eventuais ilegalidades dos contratos anteriores.
Antes de assinar uma nova renegociação, vale entender quais encargos e garantias estão sendo incluídos.
As dívidas do Pronampe podem ser renegociadas?
Os contratos do Pronampe seguem regras próprias, previstas na Lei nº 13.999/2020 e em normas posteriores, e contam com a garantia do Fundo Garantidor de Operações (FGO). As condições de renegociação dependem dessas normas e da política da instituição financeira, por isso cada contrato precisa ser analisado individualmente.
O sócio que assinou como avalista também pode ser cobrado?
Sim. Em regra, quem presta aval ou fiança responde pela dívida nos limites da garantia, e o banco pode cobrá-lo junto com a empresa. Por isso, a estratégia considera também a situação dos sócios e das garantias oferecidas, como aval, fiança, alienação fiduciária e cessão de recebíveis.
E se o banco já entrou com execução ou ação de cobrança?
Ainda é possível atuar, mas os prazos são curtos. Na execução, a defesa por embargos deve ser apresentada, em regra, em 15 dias, contados conforme o art. 915 do Código de Processo Civil. Por isso, é importante buscar orientação assim que a empresa ou os sócios receberem a citação.
Quais documentos devo separar?
Os principais são: contratos de crédito, aditivos e renegociações; extratos da conta e dos empréstimos; demonstrativos de evolução da dívida; notificações e cobranças recebidas; o relatório do Registrato (Banco Central) da empresa; e uma visão geral do faturamento e do fluxo de caixa. Não envie documentos pelo formulário: o escritório indicará o meio seguro.
Como são definidas as condições de contratação?
As condições do atendimento são apresentadas por escrito, depois da análise inicial, e variam conforme o volume do passivo, a quantidade de contratos e a estratégia definida. A contratação é feita por contrato digital, com assinatura eletrônica.
O atendimento é feito a distância?
Sim. O atendimento é online, com reuniões por vídeo e troca segura de documentos, para empresas de todo o Brasil, a partir do escritório em Cuiabá/MT.
Sua empresa tem dívidas bancárias a partir de R$ 50 mil? Fale com o escritório.
Conte o cenário da empresa e entenda, com clareza, quais caminhos existem para reorganizar o passivo.
Cassiano Ramos Advocacia · Cassiano Ramos da Silva · OAB/MT 30.286
As informações desta página têm caráter informativo e não constituem promessa de resultado. A existência de direitos depende das circunstâncias do caso, das provas disponíveis e da legislação aplicável.